
Следующая история промышленного роста Китая, возможно, будет связана не столько с очередным поколением моделей искусственного интеллекта, сколько с машинами и системами, которые позволяют применять эти модели в реальном мире.
На этот сдвиг указывает аналитический доклад, опубликованный Frost & Sullivan совместно с LeadLeo в рамках проходящей в Пекине Китайской международной ярмарки торговли услугами (CIFTIS).
«Белая книга о тенденциях промышленного развития Китая на ближайшие 50 лет» (5-е издание), подготовленная Frost & Sullivan совместно с LeadLeo.
Среди прочего, авторы доклада выделяют ключевые возможности, связанные с быстрым и масштабным внедрением ИИ в реальный сектор экономики Китая. Эта тенденция развивается сразу по трем направлениям.
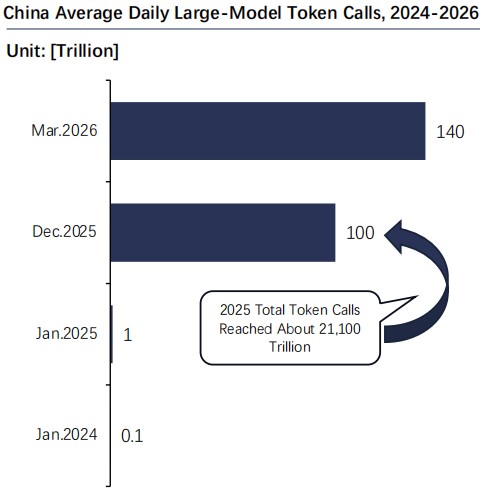
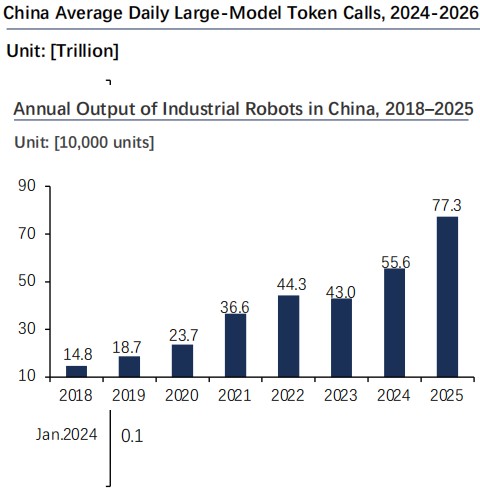
На инфраструктурном уровне вычислительные мощности для интеллектуальных систем, согласно прогнозу, к 2028 году увеличатся почти в семь раз. При этом среднесуточное количество токенов, обрабатываемых большими моделями, всего за два года выросло примерно со 100 млрд до более чем 140 трлн. Это формирует необходимую вычислительную и пользовательскую базу для дальнейшего распространения ИИ.
На уровне физических приложений рынок воплощенного ИИ (Embodied AI), как ожидается, в течение десятилетия достигнет триллионного масштаба в юанях по мере перехода искусственного интеллекта из цифровой среды в физический мир.
На промышленном уровне коллаборативные роботы, человекоподобная робототехника и электрические летательные аппараты вертикального взлета и посадки (eVTOL) могут стать важными драйверами роста производственного сектора.
Следующий рубеж: физический ИИ
Китайская индустрия искусственного интеллекта переходит от создания фундаментальных моделей к их масштабному внедрению. В стране сформировалась полноценная экосистема, охватывающая вычислительную инфраструктуру, модели ИИ и прикладные решения.
В 2025 году число предприятий, связанных с искусственным интеллектом, достигло 757 тыс., увеличившись на 40,9% в годовом выражении, а количество соответствующих патентных заявок выросло на 30,7% – до 29 тыс. По состоянию на 4 июня 2026 года число действующих компаний, связанных с ИИ, достигло 2,887 млн.
Инфраструктура, поддерживающая этот рост, расширяется столь же стремительно. Ожидается, что вычислительная мощность интеллектуальных систем в Китае увеличится с 416,7 EFLOPS в 2023 году до 2 781,9 EFLOPS в 2028 году, что соответствует среднегодовому темпу роста (CAGR) в 46,2%.
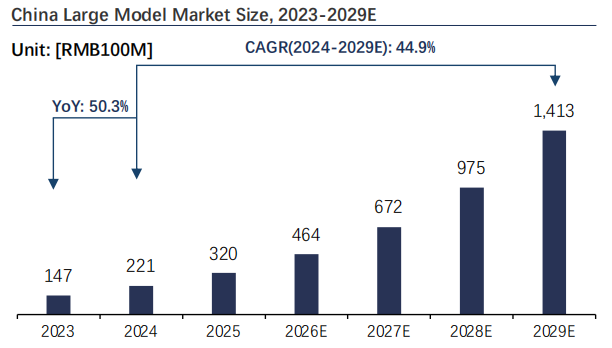
На большие модели уже приходится около 60% спроса на интеллектуальные вычисления, а рынок больших моделей, согласно прогнозам, будет расти в среднем на 44,9% в год в период с 2024 по 2029 год. Среднесуточное количество токенов, обрабатываемых большими моделями в Китае, выросло примерно со 100 млрд в начале 2024 года до более чем 140 трлн в марте 2026 года.
По мере того как ведущие модели становятся все более сопоставимыми по таким параметрам, как ответы на общие вопросы, программирование и мультимодальное понимание, корпоративные заказчики начинают уделять больше внимания стоимости инференса, скорости отклика, возможностям использования инструментов и адаптации к конкретным отраслям, а не только результатам моделей в тестах производительности.
Этот сдвиг открывает новый этап развития ИИ – переход от генерации контента к выполнению конкретных задач. ИИ-агенты все активнее интегрируются в ключевые рабочие процессы в таких сферах, как финансы, производство и здравоохранение.
«Для потребителей поиск на основе ИИ, обучающие ассистенты и инструменты повышения производительности становятся частью повседневной цифровой жизни», – отмечается в докладе.
Особенно заметен этот переход в здравоохранении. Согласно докладу, медицинские приложения ИИ развиваются по четырем основным технологическим направлениям: компьютерное зрение, обработка речи, обработка естественного языка и анализ данных.
Наиболее зрелой технологией в настоящее время является компьютерное зрение. Его применение варьируется от обнаружения патологических очагов и автоматизированных измерений до трехмерной реконструкции и сегментации анатомических структур.
Обработка естественного языка используется для структурирования медицинской документации, поддержки принятия клинических решений и извлечения данных для научных исследований. Аналитика данных все шире применяется при поиске мишеней для лекарственных препаратов, скрининге заболеваний и прогнозировании результатов лечения.
Прогнозы роста впечатляют. Ожидается, что онкология станет наиболее быстрорастущим сегментом медицинского ИИ со среднегодовым темпом роста в 71,5% до 2030 года. ИИ применяется в радиологии, эндоскопии, патологии и дерматологической визуализации.
Сегмент диагностики переломов, согласно прогнозам, будет расти на 67,2% в год. Быстрое расширение также ожидается в области диагностики пневмонии, инсульта, ишемической болезни сердца и инфекционных заболеваний.
За пределами программного обеспечения следующим рубежом становится физический ИИ (Physical AI) — системы, способные воспринимать окружающий мир, принимать решения и совершать действия в физической среде, – а также ИИ для науки (AI for Science, AI4S), предполагающий применение искусственного интеллекта для формирования научных гипотез, проектирования экспериментов и научного моделирования.
По прогнозу Frost & Sullivan, объем китайского рынка физического ИИ увеличится с 38,5 млрд долларов в 2025 году до 337,5 млрд долларов к 2035 году.
Интеллектуальное производство: робототехника и беспилотники
На протяжении 16 лет подряд Китай остается крупнейшей производственной экономикой мира, обеспечивая 30,2% глобальной добавленной стоимости в обрабатывающей промышленности.
В 2025 году в Китае насчитывалась 101 «фабрика-маяк» (Lighthouse Factory), получившая соответствующий статус Всемирного экономического форума, – больше, чем в любой другой стране мира. Объем мощностей в сфере оборудования для интеллектуального производства превысил 4,5 трлн юаней, а уровень применения станков с ЧПУ в ключевых производственных процессах достиг 68,6%.
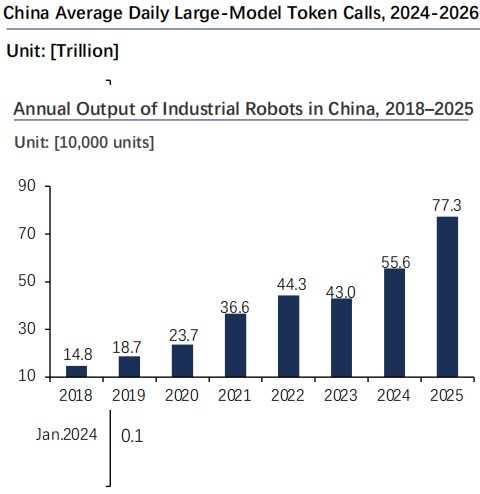
Робототехника наглядно демонстрирует масштабы происходящей трансформации. В прошлом году Китай произвел 773 тыс. промышленных роботов – более чем втрое больше по сравнению с 218 тыс. единиц в 2020 году. Доля страны в общемировом количестве устанавливаемых промышленных роботов выросла примерно с 30% десять лет назад до 54%.
Коллаборативные роботы становятся одним из наиболее быстрорастущих направлений. Сфера их применения выходит далеко за рамки базового взаимодействия человека и машины и распространяется на высокоточное производство и коммерческие услуги.
Увеличение грузоподъемности, гибкости и интеллектуальных возможностей открывает новые сценарии применения в обувной промышленности, производстве товаров повседневного спроса, биофармацевтике и пищевой промышленности.
Такие роботы предназначены для безопасной работы рядом с людьми без необходимости установки защитных ограждений и становятся важнейшей аппаратной основой гибкого производства.
Человекоподобные роботы, как ожидается, сформируют еще один крупный рынок. Согласно прогнозу доклада, объем китайского рынка гуманоидной робототехники к 2045 году достигнет триллионного уровня в юанях.
Внедрение, вероятно, будет происходить поэтапно. Сначала гуманоидные роботы получат распространение в промышленном производстве и логистике, затем — в коммерческих услугах, здравоохранении и реабилитации, а впоследствии – в домашних условиях и специализированных областях.
Таким образом, ближайшие три-пять лет могут оказаться критически важными для превращения человекоподобной робототехники из технологической концепции в коммерчески масштабируемую отрасль.
Развиваются и лежащие в основе этой отрасли технологии. Большие модели ИИ все активнее интегрируются с передовым робототехническим оборудованием, создавая системы воплощенного интеллекта, способные реализовать полный цикл «восприятие – принятие решения – действие».
Мировые модели (world models) и технологии на основе диффузионных моделей могут дополнительно повысить способности таких систем к рассуждению и обобщению.
Промышленное производство и сфера услуг, вероятно, станут двумя основными двигателями практического применения этих технологий. В промышленности лидерами внедрения могут стать сборка электроники и высокоточное производство, тогда как в секторе услуг рост могут обеспечить медицинская реабилитация, уход за пожилыми людьми и розничная логистика.
Еще одна перспективная возможность связана с китайской низковысотной экономикой, охватывающей беспилотные летательные аппараты, электрические воздушные суда вертикального взлета и посадки (eVTOL), а также соответствующую инфраструктуру.
Как отмечается в «Белой книге», эти технологии способны изменить городскую воздушную мобильность и логистику с использованием беспилотников.
Например, на маршруте Шэньчжэнь (Шэкоу) – порт Цзючжоу в Чжухае перелет на eVTOL может занимать около 15 минут. Для сравнения: поездка на пароме занимает около 70 минут, на автобусе — три часа, а на такси или автомобиле через сервис заказа поездок — около полутора часов.
Согласно расчетам, приведенным в докладе, если eVTOL-сервис будет перевозить 10% от общего пассажиропотока в 100 тыс. человек в сутки, для обслуживания маршрута может потребоваться около 250 воздушных судов.
При таких условиях расчетный срок окупаемости инвестиций составит 1,99 года. Снижение стоимости самих воздушных судов и цен на билеты потенциально может сократить этот срок до 1,78 года.